
 ケイファンアプレイザル
執筆者:岩田幸記(ケイファンアプレイザル株式会社 代表取締役/不動産鑑定士)
「首都圏の地価が上がっている」というニュースを、ここ数年よく目にします。では、どこが、いつから、どれくらい上がったのでしょうか。そして、それは「東京だから」なのでしょうか。
この記事では、国土交通省が毎年7月1日時点における基準地価格を公表する「都道府県地価調査」のうち、東京都・神奈川県・千葉県・埼玉県の基準地価格(2017〜2026年)を集計しました。同じ地点の価格を2017年から追跡できる住宅地・商業地・工業地3,409地点を用いて、2017年からの9年間の変化を読み解きます。
結論を先に示すと、データからは次の4つの特徴が見えてきました。
- 首都圏の地価上昇の大部分は、2023年以降の3年間に起きている
- 都心からの距離をそろえて比べると、千葉県の住宅地は東京都の多摩地区より上がっている
- 全体としては「地価が高い街ほど上がった」。その例外は千葉県に集中している
- 神奈川県は上昇が「広く浅く」、千葉県は「狭く深く」広がっている
なお、以下で示す上昇率は、特に断りがない限り、地点ごとの上昇率の中央値(真ん中の値)です。一部の地点の大幅上昇に引っ張られにくい数字として用いています。
1. 首都圏の地価はこの9年でどう変わったか
結論:郊外の住宅地が動き出したのは、ここ3年のことです。
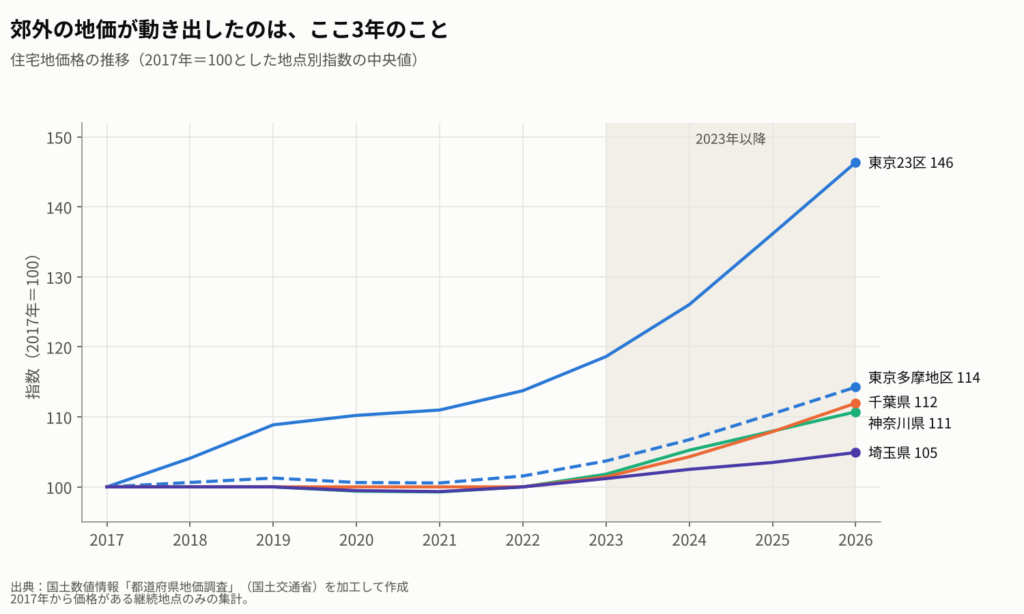
2017年の価格を100として住宅地の推移を見ると、2026年には東京23区が146、多摩地区が114、千葉県が112、神奈川県が111、埼玉県が105となりました。
注目したいのは、その「時期」です。千葉・神奈川・埼玉の住宅地は、2022年まで指数がほぼ100のまま、つまり5年間ほとんど動いていませんでした。9年間の上昇幅のうち2023年以降の3年間に生じた割合は、千葉県で88%、神奈川県で83%、埼玉県で76%、多摩地区で74%に達します。2017年から着実に上がってきた東京23区でも、6割が直近3年に集中しています。
「この10年、首都圏の地価は上がり続けてきた」という印象とは異なり、特に郊外では、上昇はごく最近の出来事だといえます。
2. 東京・神奈川・千葉・埼玉で何が違うのか
結論:都県単位で比べると東京が突出していますが、その差は「都県の違い」だけでは説明できません。
2017年からの9年間の住宅地の上昇率は、東京都が26.1%(674地点)、千葉県が12.0%(603地点)、神奈川県が10.7%(562地点)、埼玉県が4.9%(618地点)でした。商業地でも東京都65.5%、神奈川県35.4%、千葉県30.3%、埼玉県13.3%と、東京が大きく上回ります。
ただし、東京都の数字には都心に近い地点が多く含まれています。東京都の住宅地を23区と多摩地区に分けると、23区は46.3%、多摩地区は14.2%で、多摩地区は千葉県(12.0%)と大差ありません。
また、埼玉県の住宅地の上昇率が低いのは県全体の傾向ではなく、さいたま市(95地点、18.5%)とそれ以外の地域(3.0%)の差が大きいためです。都県単位の平均的な姿だけでは、地価の動きは捉えきれません。
3. 「東京だから」なのか「都心に近いから」なのか
結論:都心から同じ距離で比べると、千葉県の住宅地は東京都(多摩地区)を上回る上昇を示しています。
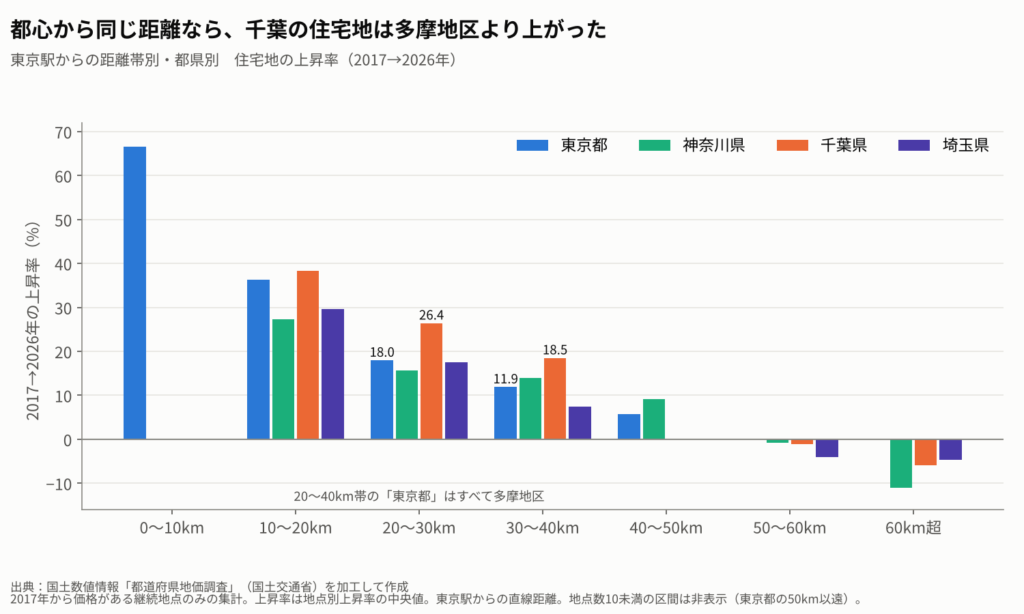
東京駅からの直線距離で地点を区分すると、住宅地の9年間の上昇率は、0〜10km圏の66.5%から、10〜20km圏34.1%、20〜30km圏19.8%、30〜40km圏12.0%と、距離に応じてきれいに低下します。50km圏より外側では、9年間で下落した地点の方が多くなります。
では、同じ距離帯の中で都県を比べるとどうでしょうか。
- 10〜20km圏:千葉県38.3%(49地点)、東京都36.2%(208地点)。両者はほぼ同水準です。
- 20〜30km圏:千葉県26.4%(141地点)に対し、東京都18.0%(129地点)。
- 30〜40km圏:千葉県18.5%(157地点)に対し、東京都11.9%(136地点)。
20〜40km圏の東京都の地点はすべて多摩地区です。つまり、都心から同じくらい離れた場所で比べると、千葉県の住宅地は多摩地区より7〜8ポイント高い上昇を示しています。この差は、上昇が特に大きかった流山市・浦安市・市川市を除いてもほとんど変わりません(20〜30km圏で25.7%)。
都県別の数字で東京都が強く見えるのは、「東京都だから」というより、「都心に近い地点が多いから」という面が大きいと考えられます。
ただし、2つの点に注意が必要です。第一に、千葉県の地価水準は同じ距離帯の多摩地区の約半分であり、1㎡あたりの上昇額で見ると、20〜30km圏では多摩地区(4.2万円)が千葉県(3.0万円)を上回ります。第二に、ここでの距離はあくまで直線距離であり、通勤時間や鉄道の利便性を表すものではありません。千葉県が強い理由について、今回のデータだけでは確認できません。
4. 地価が高い街と、上昇している街は同じなのか
結論:おおむね「地価が高い街ほど上がった」のが首都圏の実態です。例外的に「安いのに大きく上がった街」は、ほぼ千葉県に限られます。
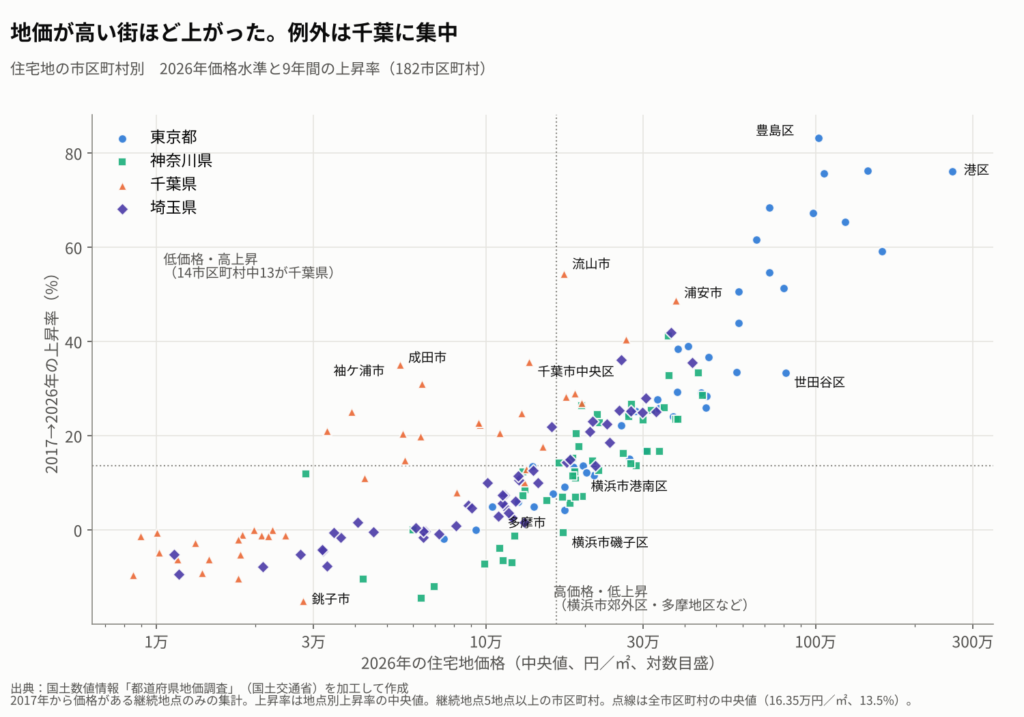
住宅地の地点が5つ以上ある182市区町村について、2026年の価格水準と9年間の上昇率を並べると、両者の順位はかなり強く連動しています(順位相関係数0.83)。港区・文京区・新宿区など価格水準の高い都心の区が、上昇率でも上位を占めています。「割安な地域ほど値上がりしやすい」というイメージは、首都圏全体には当てはまりませんでした。
そのうえで、全体の中央値(価格16.35万円/㎡、上昇率13.5%)を基準に4つのグループに分けると、例外の姿が見えてきます。
- 価格は中央値未満なのに、上昇率は中央値以上:14市区町村。うち13が千葉県です。成田市(価格5.5万円/㎡、上昇率35.0%)、袖ケ浦市、千葉市中央区、柏市、鎌ケ谷市などが該当します。神奈川県には該当がありません。
- 価格は中央値以上なのに、上昇率は中央値未満:14市区町村。横浜市の港南区・旭区・金沢区・磯子区など郊外の区や、多摩市・清瀬市など多摩地区に集中しています。
もう一つ注意したいのが、「上昇率」と「上昇額」の違いです。成田市(上昇率35.0%)と世田谷区(同33.4%)は上昇率がほぼ同じですが、1㎡あたりの上昇額は成田市が1.4万円、世田谷区が20.6万円と、約15倍の開きがあります。「何%上がったか」と「いくら上がったか」は、分けて見る必要があります。
5. 最近になって地価が動き始めた地域はどこか
結論:2017〜2020年にほぼ横ばいだった千葉県北西部の街が、直近3年で都心の区に並ぶ上昇を示しています。
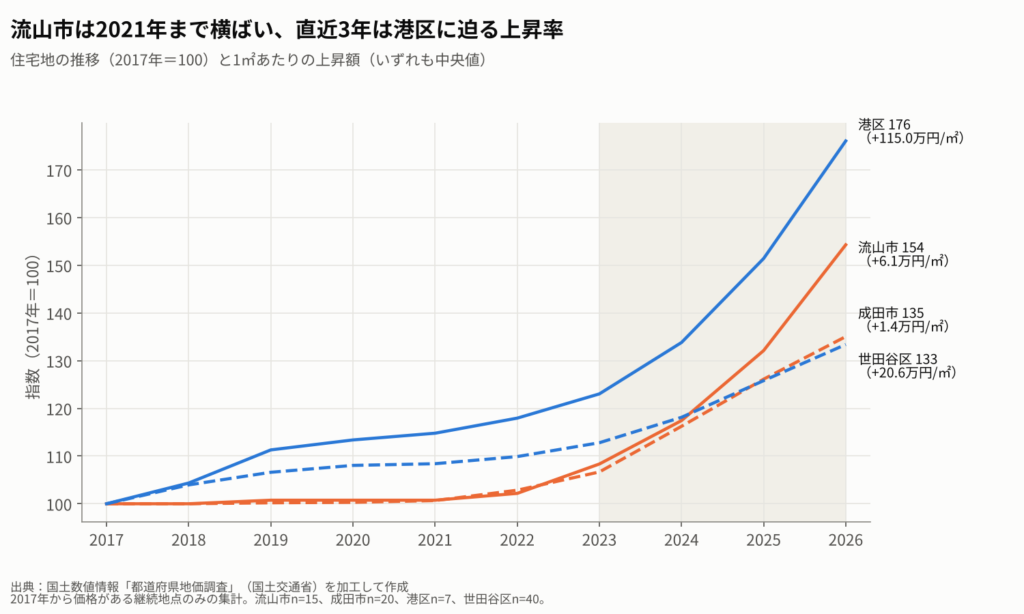
象徴的なのが流山市です。2017→2020年の上昇率は0.7%とほぼ横ばいでしたが、2023→2026年は41.0%と、港区(44.5%)、目黒区(41.5%)に次ぐ首都圏3位、直近1年(14.3%)では港区に次ぐ2位でした。住宅地の上昇率上位15地点(23区を除く)のうち6地点を流山市が占めており、一部の地点だけでなく市内で広く上昇しています。
同じように、2017→2020年に比べて2023→2026年の上昇率が大きく高まった市区町村の上位20のうち、9つが千葉県でした(成田市、松戸市、千葉市若葉区、鎌ケ谷市、柏市など)。
一方で、足元では勢いが落ちている地域もあります。浦安市は2023→2026年に14.5%上昇しましたが、直近1年は1.3%にとどまりました。市川市も直近1年は2.2%です。長期では上位にある地域でも、足元の動きは一様ではありません。
近接する街の間でも、明暗は分かれています。流山市(54.3%)と隣接する柏市(20.6%)、さいたま市浦和区(35.5%)と桜区(1.6%)、国立市(36.6%)と多摩市(4.2%)のように、互いに数km程度しか離れていない市区町村同士で、9年間の上昇率に30ポイント以上の差が生じています。
6. 上がった地点の「数」と「幅」
結論:神奈川県は上昇が「広く浅く」、千葉県は「狭く深く」広がっています。
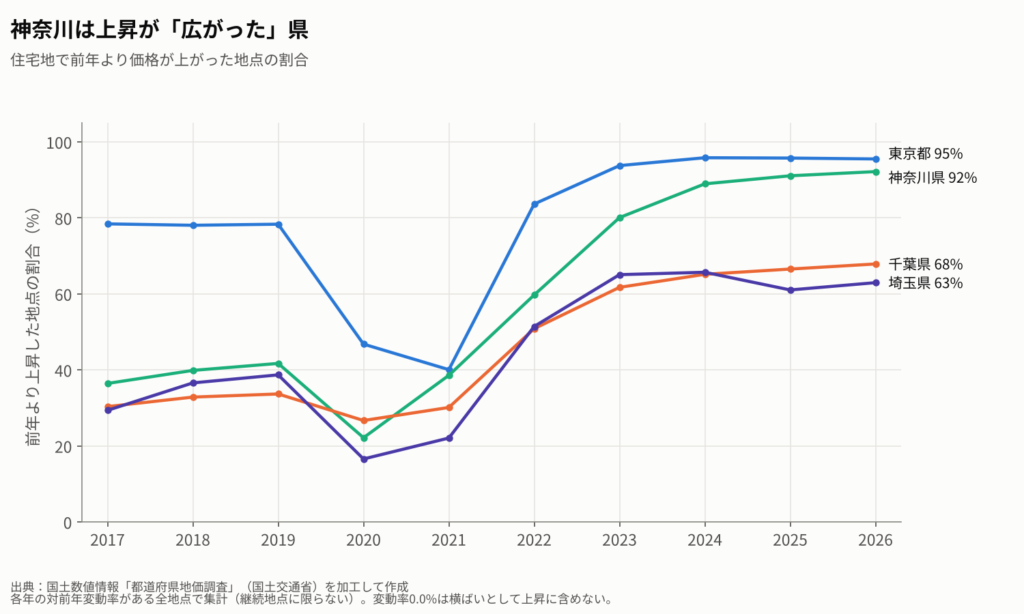
前年より価格が上がった住宅地の割合を見ると、神奈川県は2017年の36%から2026年には92%へと、4都県で最も大きく広がりました。一方、千葉県は68%にとどまります。
ところが、上昇の「幅」では関係が逆になります。2026年に前年比5%以上上がった地点の割合は千葉県32%、神奈川県22%。0〜3%未満の小幅上昇は神奈川県44%、千葉県19%です。神奈川県では多くの地点が少しずつ上がり、千葉県では上がる地点ははっきり上がり、上がらない地点ははっきり上がらない、という構図です。
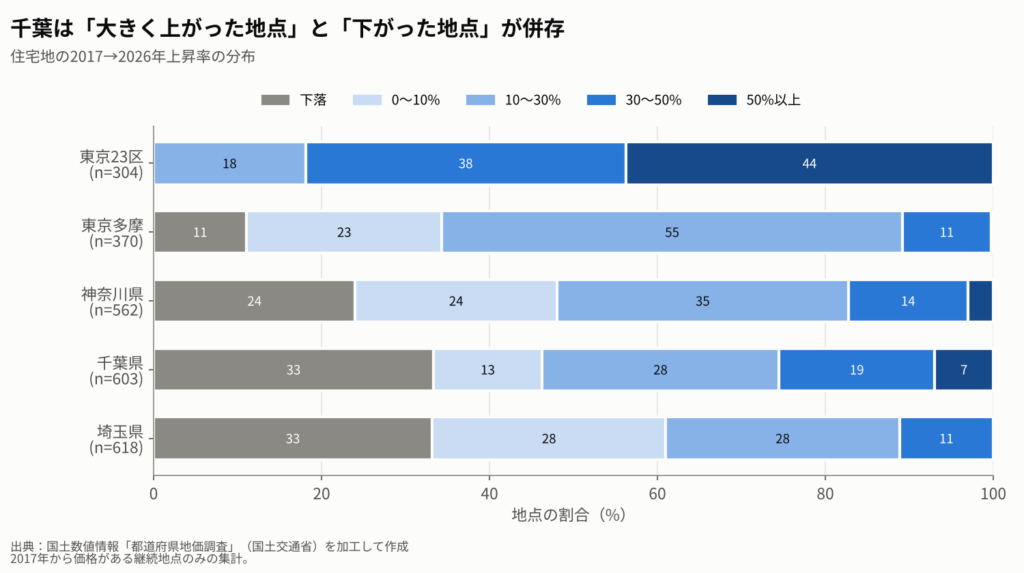
9年間の分布で見ると、千葉県のこの性格はさらに鮮明です。9年間で下落した地点が33%ある一方、30%以上上昇した地点も26%あり、4都県で最も「両極端」な分布になっています。「千葉県は地価が上がっている」と「千葉県は地価が下がっている」は、地点によってはどちらも正しいのです。
7. 住宅地・商業地・工業地で何が違うのか
結論:9年間を通じて最も強いのは商業地ですが、時期によっては工業地が上回りました。
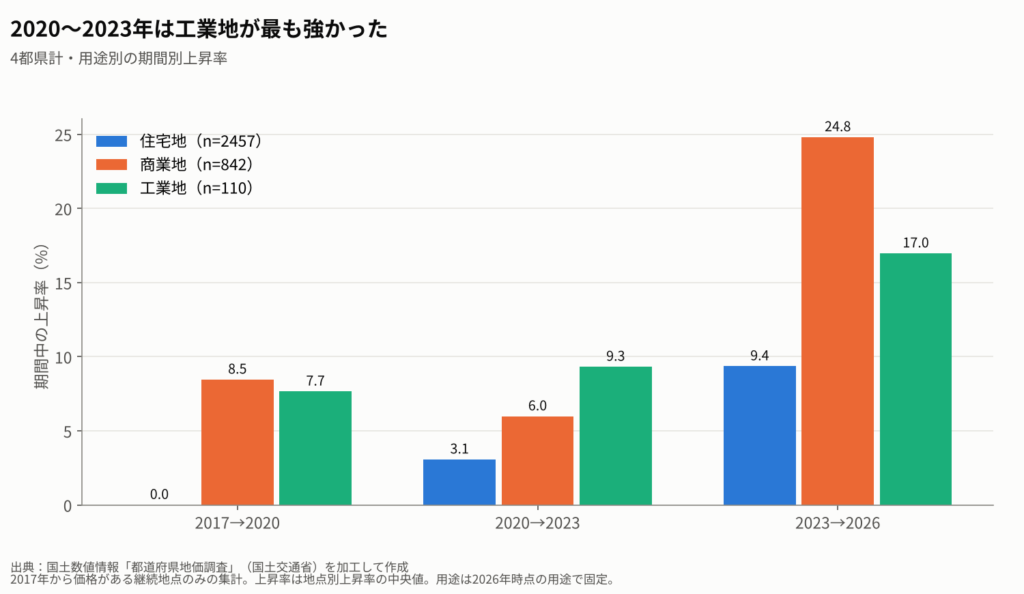
4都県計で見ると、2023→2026年の上昇率は商業地24.8%、工業地17.0%、住宅地9.4%でした。しかし2020→2023年に限ると、工業地(9.3%)が商業地(6.0%)を上回っています。
都県別では、千葉県の工業地の9年間の上昇率が69.3%と、東京都の商業地(65.5%)をも上回りました。ただし、千葉県の工業地は22地点と少なく、東京湾岸や柏市などの地点が2〜2.6倍に上がった一方、内陸の地点は0〜6%程度にとどまるなど、二極化しています。
商業地では、もう一つ興味深い時期があります。2021年(2020年7月から1年間)に前年より上がった商業地の割合は、東京23区が29%だったのに対し、神奈川県は62%、千葉県は41%でした。現在は東京の商業地が圧倒的に強いものの、この時期に限っては周辺県の方が底堅い動きを示していました。背景についてはデータからは確認できませんが、時期によって強弱が入れ替わることは、地価を長期で見る意味を示しています。
まとめ:データから見えた首都圏地価の姿
10年分の基準地価格を同じ地点で追跡すると、「東京が強い」という単純な構図の裏に、次のような姿が見えてきました。
- 上昇は最近の出来事:郊外の住宅地は2022年までほぼ横ばいで、上昇の8割前後は2023年以降に生じた。
- 距離をそろえると千葉が強い:都心から20〜40kmの住宅地では、千葉県が多摩地区を7〜8ポイント上回った。
- 高い街ほど上がった。例外は千葉:価格水準と上昇率は強く連動し、「安いのに大きく上がった街」はほぼ千葉県に限られた。
- 広く浅い神奈川、狭く深い千葉:上昇地点の数と上昇の幅で、強い県が入れ替わる。
地価を「都県」や「平均」で見るだけでは、こうした特徴は見えません。距離、時期、地点の広がりという複数の物差しで見ることが、首都圏の地価を正しく理解する手がかりになります。
当社では、地域の地価動向の調査やマーケットレポートのご依頼も承っています。お気軽にお問い合わせください。
分析の方法と注意点
- データ:国土数値情報「都道府県地価調査(L02)」2026年版(国土交通省)を加工して作成。価格は各年7月1日時点の基準地価格。
- 対象:東京都・神奈川県・千葉県・埼玉県の住宅地・商業地・工業地(用途は2026年時点で固定)。林地・宅地見込地と東京都の島しょ部は除外。
- 継続地点:期間をまたぐ比較は、2017年から価格がある「継続地点」3,409地点(住宅地2,457、商業地842、工業地110)に限って集計。2026年時点で存在する地点のみを収録したデータのため、途中で廃止された地点は含まれない。地価が弱い地点ほど選定替えされやすい傾向があるため、上昇率はやや高めに出ている可能性がある。
- 上昇率:地点ごとの上昇率の中央値。市区町村の比較は、継続地点が5地点以上ある市区町村(住宅地182市区町村)に限定。
- 上昇地点割合:各年の対前年変動率がある全地点で集計(継続地点に限らない)。変動率0.0%は横ばい。
- 距離:東京駅からの直線距離。通勤時間や鉄道の利便性を表すものではない。
- 因果関係:この記事の数値は地価の変化を示すものであり、その原因(再開発、交通、金利など)を証明するものではない。
